数字货币立法走到哪一步了,央行钱包框架一次给你讲透
在银行合规部干了十五年,最近最让人坐不住的就是数字货币立法这档子事。试点跑了快四年,法律框架却还悬在天上,央行、交易所、普通储户,每一方都在等一个痛快的说法。
数字人民币试点从2020年铺开到现在,覆盖城市越来越多,但试点归试点,立法是另一码事。《中国人民银行法》修订稿里虽然提了一嘴数字货币,可具体到钱包管理、跨境结算、智能合约执行,法律条文依然是空白。没有上位法兜底,基层执法全靠内部文件,各地标准对不上号数字货币立法走到哪一步了,央行钱包框架一次给你讲透,银行合规部年年重写制度。
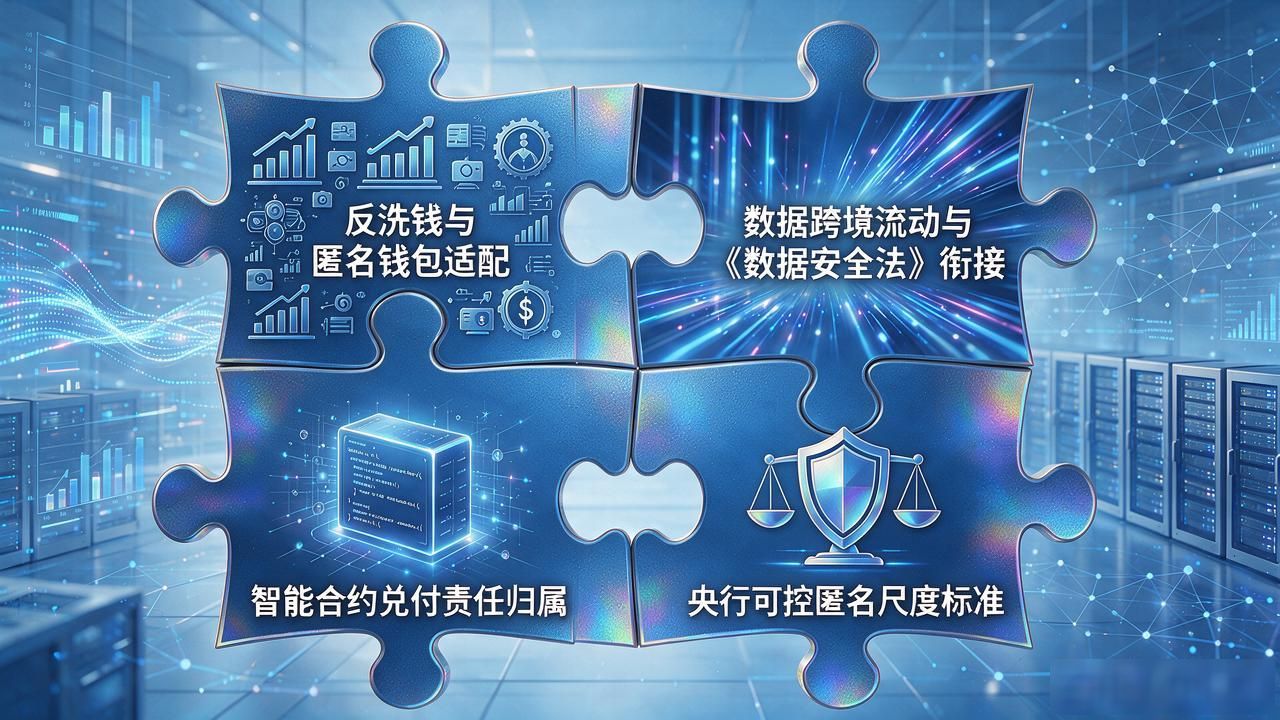
真正卡脖子的拼图有几块:反洗钱和反恐怖融资怎么适配匿名钱包,数据跨境流动跟《数据安全法》怎么衔接,智能合约触发兑付时责任归谁。这些问题不掰扯清楚,立法文本写出来也是一纸空文。央行内部对"可控匿名" 的尺度怎么拿捏,至今没有对外公开过统一标准。
对市面上那些OTC平台和虚拟资产交易所来说,立法落地基本等于发判决书。没有持牌主体身份,交易通道要么关停要么接入央行清算体系。个人钱包的持有上限、大额交易的穿透式核查,这些监管红线一旦写进法律,灰色地带就彻底没了生存空间。
立法节奏大概率不会一步到位,更可能先出行政法规、再慢慢补法律条文我国对数字货币的立法,三五年内走完流程。你手里那些加密资产,你觉得该纳入监管还是该一刀切隔离?


