中国数字货币解剖图解|数字人民币从发行到花掉的完整链路拆解
中国数字货币不是多了一个电子钱包入口,而是一整套从央行直插到个人手中的支付基础设施。把数字人民币的发行端、流通端、技术底座拆开看,你会发现它的设计逻辑跟传统纸币和电子支付都拉开了距离。
发行端只有一层,人民银行是唯一发行方,商业银行和支付机构拿到的是央行的负债,不是自己的。这意味着数字人民币从出生起就带着法定货币的信用背书,跟微信余额、支付宝余额有本质区别。后者是商业预付卡,前者是央行的直接债务。
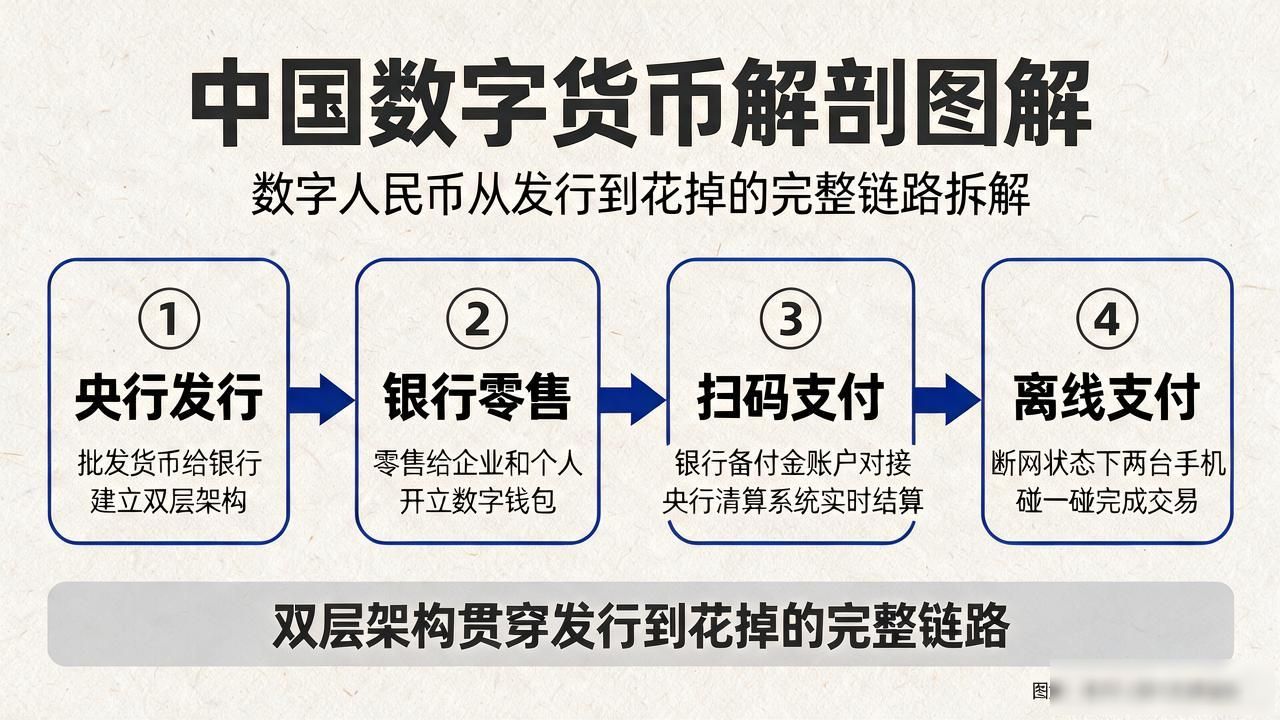
流通环节走的是双层架构。央行把货币批发给银行,银行再零售给企业和个人。你扫码花一块钱中国数字货币解剖图解,背后是银行备付金账户和央行清算系统在做对接,离线支付功能让断网状态下两台手机碰一碰也能完成交易,这是整个架构里最见技术含量的部分。
技术底座用了分布式账本,但不是公链思路,而是可控匿名——小额交易对商家不可见是谁在付钱,大额和可疑交易央行可以追溯。智能合约嵌在支付指令里,比如预付卡场景,钱只能按约定条件释放,违约了合约自动执行。
跨境那块,mBridge项目已经在试跑多边央行数字货币桥中国数字货币解剖图解|数字人民币从发行到花掉的完整链路拆解,绕开SWIFT做点对点的法币兑换和结算,把中间行从三四个压到零,汇兑成本和时间都砍了大半。


