央行数字货币理论,说人话就是这几层意思
搞了十五年银行系统央行数字货币理论,说人话就是这几层意思,这两年盯着央行数字货币(CBDC)项目越看越觉得,它根本不是"电子版的人民币"那么简单。央行数字货币理论的核心,是重新回答一个老问题:谁来发钱、谁来管钱、钱到底归谁。
理论的根基在货币发行权。过去印钞票是央行的专属权力,比特币冒出来之后数字货币央行理论,私人机构也能"铸币"了。央行搞数字货币,本质是把货币发行权锁回公共部门,不让私人加密货币把法定货币的根基挖空。
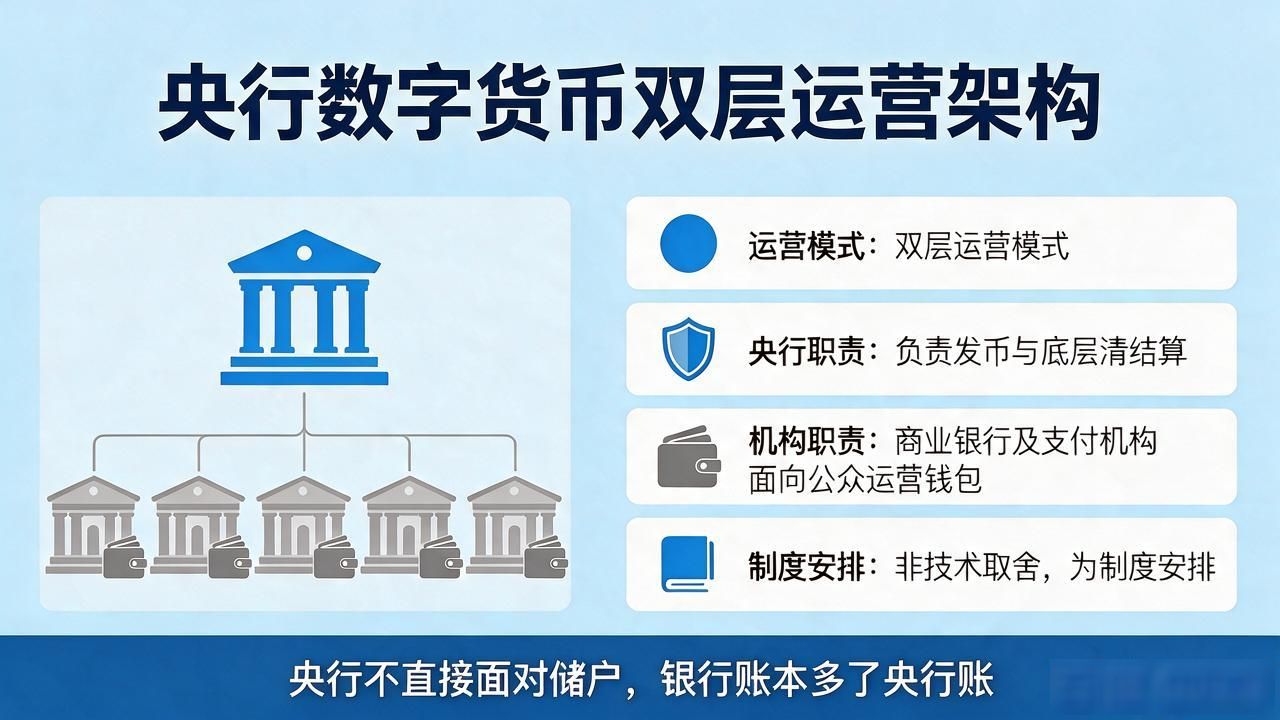
落地架构走的是双层运营模式。央行只管发币和底层清结算,商业银行跟支付机构负责面向公众的钱包运营。这不是技术上的取舍,是制度上的安排——央行不直接面对十几亿储户,银行还是那家银行,只是账本背后多了央行这道账。
很多人把CBDC和以太坊、USDT搅在一起说,其实底层逻辑差得远。央行数字货币是法定货币的数字化,价值靠国家信用背书,不靠算法跑共识。它不是去中心化的技术实验,是中心化体系的数字换代。
真正棘手的不在这套理论,在边界。数字人民币到底能不能计息?跨境结算通道怎么跟现有体系对接?零售端的隐私保护和反洗钱怎么找平衡?理论层面还悬着,试点磨了几年,答案得在一线业务里慢慢碰出来。


