央行的电子数字货币来了,你的钱包和日常付钱方式都要跟着变
我在商业银行柜台坐了十五年,见过从现金到磁条卡、从刷卡到扫二维码的每一次切换。央行的电子数字货币不是实验室里的概念,它已经装进了每个人的手机。说白了,它就是法定货币的数字化形态,跟纸币硬币一样由国家信用兜底。
上个月一位退休阿姨拿着手机到柜台,说"我这边刷不了"。一看,她的数字人民币App开着零元支付功能,意思是断网状态下也能完成面对面交易。她以前只用微信央行的电子数字货币来了,你的钱包和日常付钱方式都要跟着变,对这套新东西一脸茫然,我花十分钟讲明白,她点点头说"比揣现金踏实"。
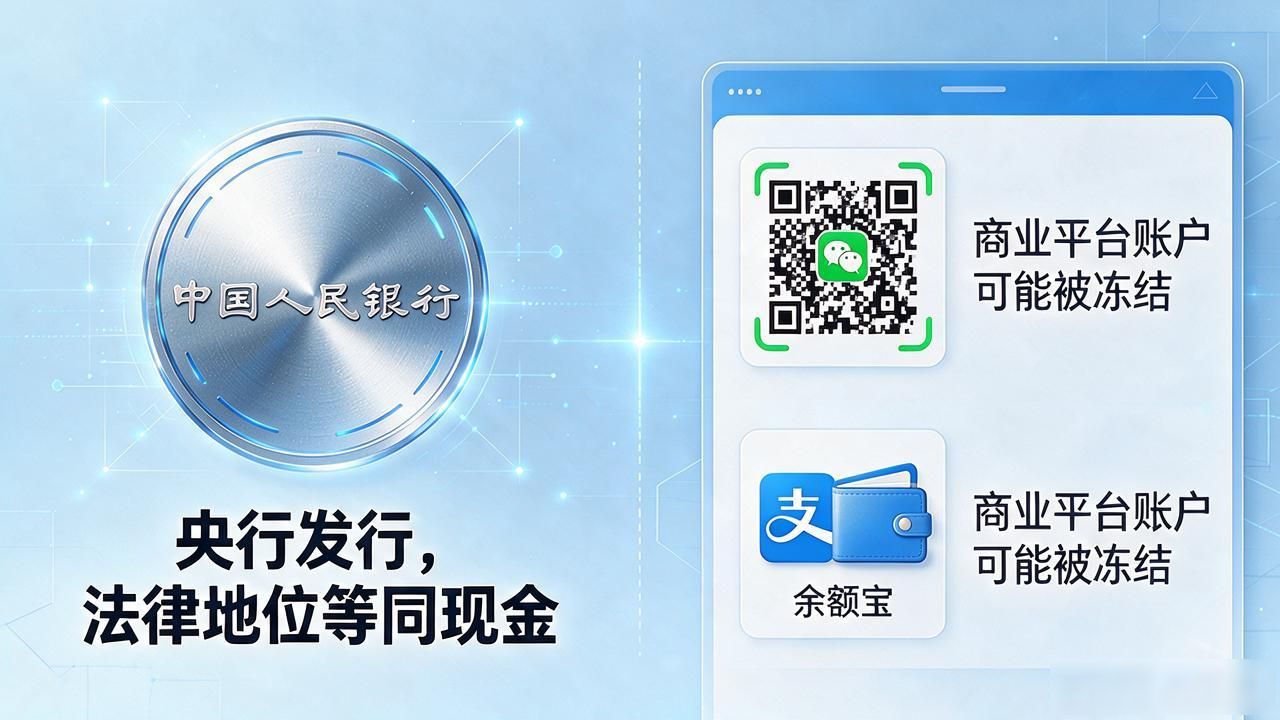
很多人把数字人民币跟微信支付、支付宝混为一谈,这是个常见误区。商业平台的账户随时可能因风控被冻结或限额,而央行的电子数字货币的发行方就是央行本身,不存在"平台倒闭钱没了"的风险。它的法律地位等同于现金,持有即所有,已写进人民银行法修订稿。
在跨境支付和财政补贴领域,变化更直观。过去一笔扶贫款从中央拨到乡镇要经好几级账户,中间环节多、到账慢。用智能合约技术,资金从源头直接打到最终受益人账户,每笔流转实时可追溯央行的电子数字货币,跑冒滴漏的空间被压到极小。
对我这个老柜员来说,柜台窗口在收缩,但"钱"本身没变。央行的电子数字货币换的是载体,不是信任的根基。普通人不用搞懂底层技术,装个App、领个钱包,跟以前揣零钱一个道理,踏实。


