数字货币tick数据怎么用?从原始噪音到交易信号的实操路径
在币圈量化这条路上,我花了大半年才搞明白一件事:盯着1分钟K线做出来的策略,丢进tick数据里跑,表现可能完全不同。tick数据是订单簿里每一笔成交、每一个报价变动的原始记录,是所有聚合指标的母体。理解它,才知道你的策略到底在"真信号"上交易,还是在"统计幻觉"上交易。
很多人把tick等同于"高频",其实不然。一次tick可能只是某价位挂单量变了2个BTC,也可能是3000U市价单砸穿五层价差。K线把这些全压成开高低收,tick保留了谁在吃单、谁在撤单、价差被谁撑开的全部微观信息。我早期用5分钟K线做均值回归,回测漂亮,上了tick级别才发现滑点直接吃掉了八成利润。
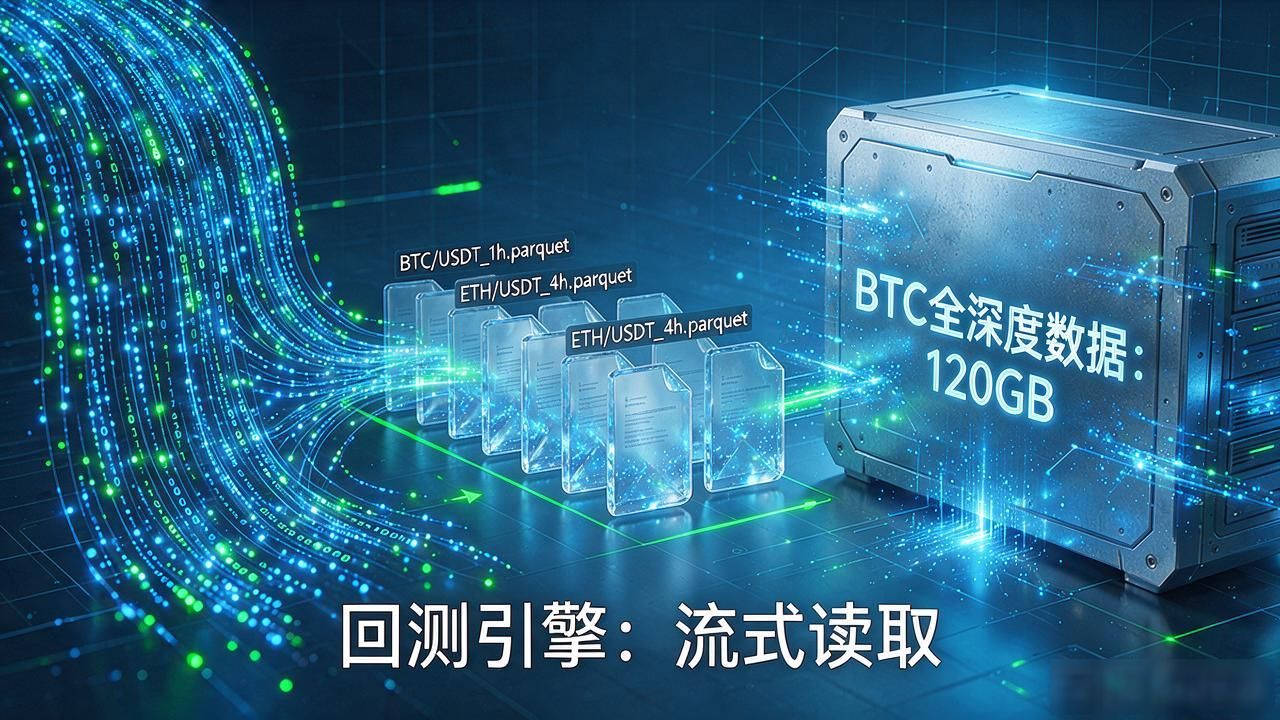
存储是绕不开的痛。主流CEX的WebSocket每秒推上百万条事件,我后来改用Parquet按交易对×时间段分片存,一年BTC全深度数据压到120GB。纯内存装不下数字货币tick数据,回测引擎必须做流式读取,否则光IO就能把策略跑偏。
真正值回票价的场景是流动性评估。把最近5秒的bid/ask成交量算出微观价格数字货币tick数据怎么用?从原始噪音到交易信号的实操路径,再结合价差中位数和P99判断盘口厚薄。薄盘口里挂两单就可能把价差从0.1撑到1.5,这笔隐性成本在K线图上完全不可见。
最大的坑是数据对齐。不同交易所tick时间戳精度差一到两个数量级,拼在一起算跨所套利,光偏移就能造出一堆假信号。另外剔除异常tick(乌龙指、测试单)不做好,回测曲线会漂亮到让你怀疑人生,实盘则正好相反。


